Ипотечный ценз и игры в рассрочку: сколько нужно зарабатывать для покупки жилья в Москве и Подмосковье
Покупка собственной квартиры в столичном регионе всегда считалась главным маркером того, что человек "обосновался" в Москве. Однако за последний год правила игры на рынке недвижимости изменились до неузнаваемости. Высокие рыночные ставки, заградительные требования банков к заемщикам и отмена массовых льготных программ превратили классическую коммерческую ипотеку в закрытый клуб для высокодоходных специалистов.
Редакция "Московского часового" изучила свежие исследования финансовых аналитиков, оценки профильных экономистов, разобралась в маркетинговых уловках девелоперов и выяснила, с какой зарплатой сегодня имеет смысл штурмовать офисы продаж в Москве и Подмосковье.
Часть 1. Столичный входной билет: 435 тысяч в месяц
Главным ориентиром для покупателей столичной недвижимости на перспективу стали расчеты кандидата экономических наук, доцента кафедры экономики и управления ИМЭС Люзы Байгузиной, подготовленные для издания Газета.ру. Согласно макроэкономической модели, для покупки обычной однокомнатной квартиры в Москве по коммерческим рыночным программам в 2027 году чистого дохода одного заемщика (или совокупного бюджета семьи) в размере 150–200 тысяч рублей уже категорически не хватит.
Новая реальность диктует минимальный порог — около 435 тыс. рублей в месяц после уплаты всех налогов.
Анатомия одного кредита
Чтобы понять, откуда берется эта сумма, достаточно разложить типовую сделку на базовые составляющие:
- Стоимость столичной однушки: усредненные 20 млн рублей (бюджетный сегмент в пределах МКАД или качественный комфорт-класс в Новой Москве).
- Первоначальный взнос: 20% (то есть 4 млн рублей заемщик должен накопить самостоятельно).
- Срок кредита: 20 лет.
- Рыночная ставка: расчет строится на удержании ставки банками в районе 19% годовых.
При таких вводных ежемесячный платеж по кредиту составит внушительные 265 тыс. рублей. Банковская система оценивает надежность заемщиков через показатель долговой нагрузки (ПДН). В среднем банки готовы одобрять заявки, если на оплату долгов уходит не более 60% подтвержденного дохода. Таким образом, оставляя заемщику "на жизнь" необходимый минимум, банк потребует предоставить справку о доходах, где будет фигурировать сумма не ниже 435 тыс. рублей.
Часть 2. Московская ретроспектива: как менялись требования к заемщикам
Если посмотреть на динамику уходящего 2026 года, то требования московских банков к заработку заемщиков росли стремительно. Главным фактором давления на кошельки покупателей стало последовательное ужесточение монетарной политики и рост коммерческих ставок. Пройти жесткий скоринг столичных кредитных организаций удавалось далеко не всем.
Показатели необходимого дохода существенно варьировались в зависимости от типа жилья и его площади:
- Вторичный рынок (однокомнатные квартиры): Согласно профильной аналитике, опубликованной на портале Финансы Mail.ru, даже для скромных объектов стоимостью 14 млн рублей (при первом взносе в 2,8 млн рублей) покупатель был обязан подтвердить доход минимум в 350 тыс. рублей в месяц, при этом чистый платеж составлял около 175 тыс. рублей.
- Новостройки комфорт-класса: Для столичных однокомнатных квартир в строящихся домах планка одобрения в августе 2026 года зафиксировалась на отметке не менее 440 тыс. рублей.
Экономисты подчеркивают, что в текущих реалиях ключевым фактором сбережения бюджета остается размер первоначального капитала. Любое увеличение взноса сверх обязательных 20% позволяет заемщикам снизить тело кредита и удержать ежемесячный платеж в разумных пределах.
Часть 3. Подмосковный маневр: Одинцово против Балашихи
Логичным ответом на жесткие столичные реалии для многих покупателей стал перенос спроса в Московскую область. Ближнее Подмосковье предлагает куда более лояльный ценник на недвижимость, что автоматически снижает требования к заработку. По данным аналитиков рынка, средний срок кредитования здесь растянулся до максимальных 30 лет, а средний запрашиваемый чек сделки зафиксировался на отметке в 4,2–5 млн рублей за счет малогабаритного жилья.
Условия покупки жилья в Подмосковье сильно зависят от географии и престижности направления:
- Запад (Одинцово, Красногорск): Традиционно дорогие локации с развитой инфраструктурой. Средняя стоимость однушки здесь составляет 9–11 млн рублей. Коммерческий платеж потребует ~130 тыс. рублей, а подтвержденный чистый доход семьи — от 240 тыс. рублей.
- Восток (Балашиха, Люберцы): Более доступный и массовый сегмент. Однокомнатную квартиру в новостройке или свежем жилом комплексе можно найти за 6,5–7,5 млн рублей. Платеж по рыночной ставке составит около 90–100 тыс. рублей, а необходимый чистый доход — от 165–180 тыс. рублей.
Для самых бюджетных лотов и дальнего пояса Подмосковья (при сумме кредита в 4,2 млн рублей и первом взносе 30%) ежемесячный платеж составит около 57–69 тысяч рублей. Для обслуживания такого долга аналитики называют комфортным уровень заработка в 114–138 тыс. рублей. Это делает область доступной для квалифицированных специалистов среднего звена.
Часть 4. Льготные программы: Главные драйверы рынка
Поскольку классический коммерческий кредит под 19% годовых выглядит неподъемным, покупатели активно используют оставшиеся государственные программы. Главным спасательным кругом для столичных семей остается Семейная ипотека под 6%.
Как отмечается в публикации Газеты.Ru, для комфортного обслуживания кредита по Семейной программе в Москве семье необходимо зарабатывать свыше 220 тыс. рублей в месяц. Эксперт Денис Гутнов подчеркивает критический разрыв этой планки с реальными заработками рядовых горожан:
"Этот показатель превышает текущий средний размер зарплат в Москве (180 тыс. рублей) и, тем более, медианный доход москвичей, то есть наиболее распространенный размер зарплаты (90 тыс. рублей). Однако в рамках семейной ипотеки созаемщиками являются оба супруга, что значительно повышает возможность одобрения займа и облегчает долговую нагрузку".
Планка в 220–240 тыс. рублей совокупного дохода мужа и жены является сегодня минимальным порогом для покупки двухкомнатной новостройки. При максимальном лимите займа в 12 млн рублей платеж составит около 72–86 тыс. рублей.
Параллельно в столице продолжает действовать ИТ-ипотека для сотрудников аккредитованных компаний. Она ограничивает лимит до 9 млн рублей и требует от специалиста в Москве уровень дохода строго от 150 тыс. рублей, но взамен предлагает низкую фиксированную процентную ставку.

Часть 5. Игры в рассрочку: за счет чего покупатели платят "символические суммы"?
В условиях запредельных ставок московские застройщики начали массово предлагать альтернативу: рассрочки и траншевую ипотеку, где платежи на этапе строительства составляют от 1 рубля до 10–15 тысяч рублей в месяц. На первый взгляд это выглядит как благотворительность, но у этих программ есть четкая математическая и экономическая подоплека.
Девелоперы и банки реализуют "символические платежи" за счет трех ключевых факторов:
1. Асимметричный график (отсрочка основного долга)
При классической рассрочке платежи делятся равными долями на весь срок. В маркетинговых же программах застройщики используют скрытый перенос нагрузки: покупатель вносит 20–30% от стоимости квартиры в качестве первоначального взноса. В процессе стройки (которая длится от 1 до 3 лет) он платит фиксированный "символический" шаг (например, по 10 000 руб. в месяц), который выполняет скорее психологическую роль — подтверждает серьезность намерений покупателя. Основной остаток (70–80% суммы) переносится на финальный платеж, который необходимо внести строго за месяц до ввода дома в эксплуатацию.
2. Механизм траншевого кредитования ("Ипотека за 1 рубль")
Если программа реализуется совместно с банком-партнером, в дело вступает траншевая система. Банк выдает кредит не всей суммой сразу, а строго дозированными частями (траншами). Первый транш перечисляется на эскроу-счет сразу после регистрации договора долевого участия (ДДУ) и намеренно делается мизерным — например, всего 100 рублей. По закону банковские проценты начисляются только на фактически выданную сумму, а не на весь лимит одобренного кредита. Поскольку первый транш символический, то и ежемесячные проценты по нему в период стройки составляют буквально 1 рубль. Второй транш (оставшиеся миллионы) банк перечислит застройщику только перед сдачей дома, и именно в этот момент платеж резко вырастает до стандартного рыночного размера.
3. Скрытая наценка застройщика
Застройщик не может работать себе в убыток. Пока эскроу-счет не наполнен деньгами покупателей в полном объеме, девелопер вынужден строить дом на банковский проектный кредит, по которому сам платит высокие проценты. Чтобы компенсировать эти расходы и предоставить покупателю комфортный период "символических платежей", застройщики закладывают эти издержки в конечную стоимость жилья. Для покупателя в рассрочку или по траншевой схеме объект будет стоить на 10–12% дороже, чем для тех, кто пришел со 100% оплатой или стандартной ипотекой.
Часть 6. Подводные камни и главные риски "схем"
Подобные финансовые инструменты таят в себе скрытую угрожу, о которой часто умалчивают в московских офисах продаж:
- Риск дефолта на финале: Если покупатель берет рассрочку в надежде через два года оформить ипотеку под более низкий процент, он играет в "рулетку" с макроэкономикой. Если ставки не упадут, а банк по каким-то причинам (например, из-за ужесточения скоринга или смены места работы заемщика) откажет в выдаче финального кредита, покупатель рискует потерять и квартиру, и первоначальный взнос.
- Пограничные заемщики: Самой уязвимой группой Люза Байгузина называет столичные семьи, чей доход равен или лишь на 5–10% превышает минимальный порог одобрения. В случае непредвиденных жизненных обстоятельств (проблемы со здоровьем, потеря работы, декрет) у такой семьи не останется никаких финансовых резервов, что быстро приведет к дефолту по кредиту.
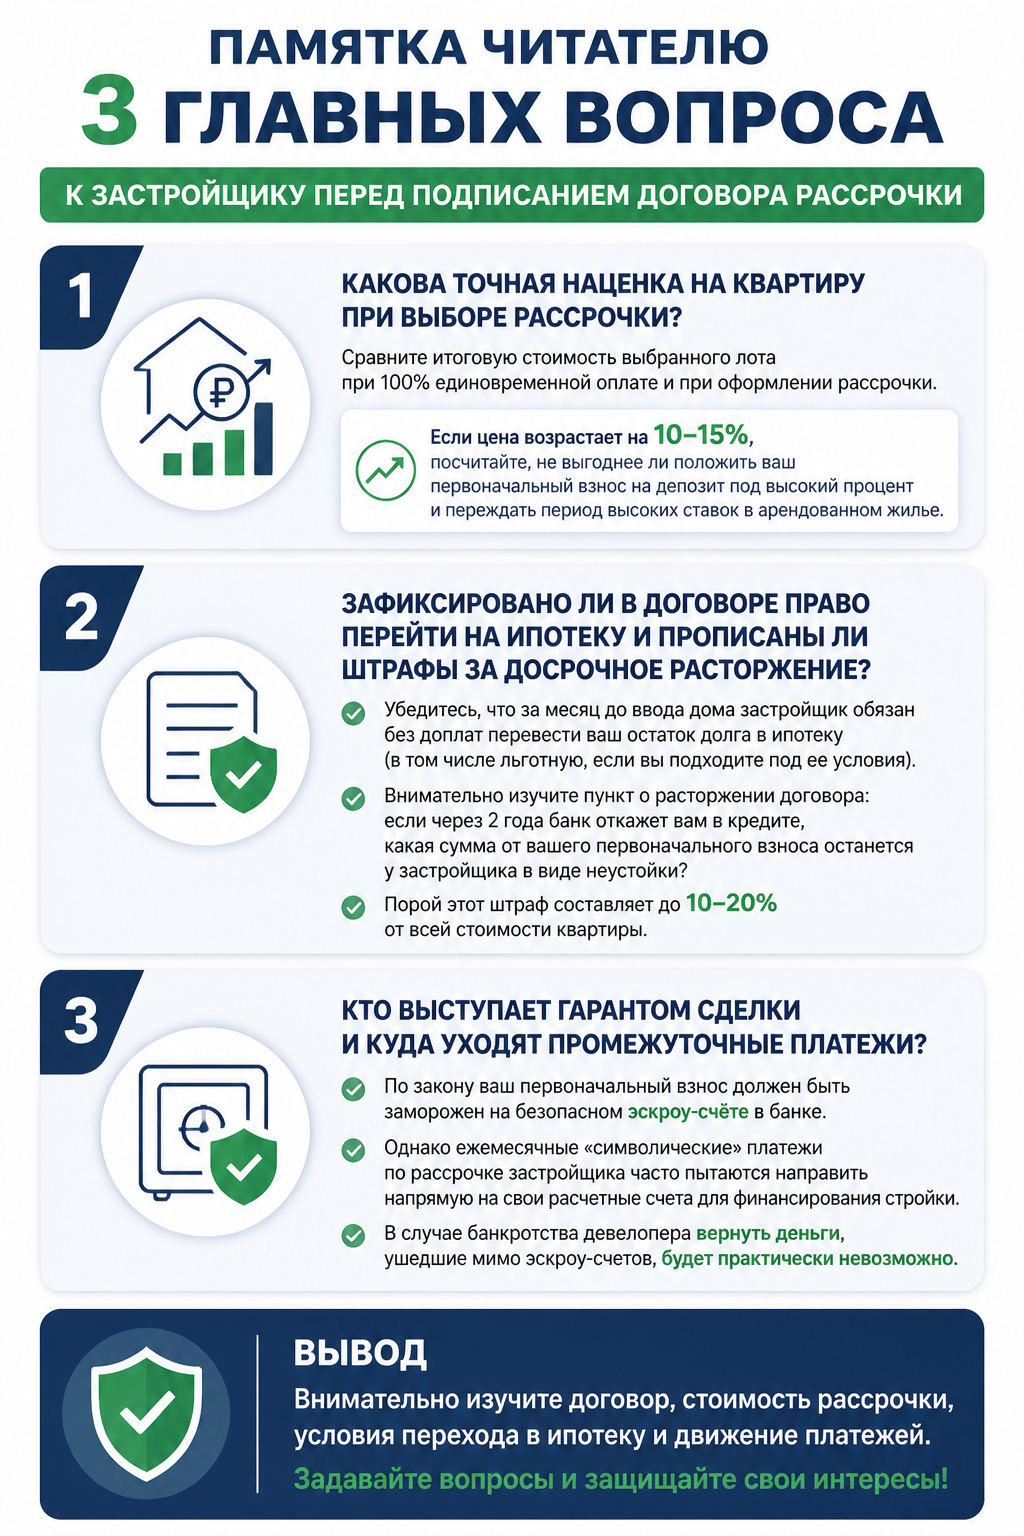
Памятка читателю: 3 главных вопроса к застройщику перед подписанием договора рассрочки
Если вы решились на покупку столичного строящегося жилья по схеме "символических платежей", не дайте маркетинговым лозунгам усыпить вашу бдительность. Обязательно задайте отделу продаж три жестких вопроса.
Вывод
В 2026–2027 годах столичный рынок недвижимости окончательно разделился. Без льготных программ или ежемесячного дохода от 400 тысяч рублей покупка жилья в пределах МКАД экономически неэффективна — за 20 лет переплата по рыночному кредиту за 20 лет превысит сумму самого долга в 2,5–3 раза. В текущих реалиях финансово выгоднее использовать стратегию "Аренда + Депозит" (накопление на вкладах под высокие проценты) либо смещать фокус внимания на новостройки Восточного Подмосковья с привлечением безопасных вариантов рассрочки.
Рыночная ипотека в России не станет доступной раньше 2027–2028 годов. Ощутимый сдвиг на рынке недвижимости может произойти, только когда ключевая ставка Центробанка будет на уровне 10%, а ставки по рыночной ипотеке снизятся до 14–15% годовых, следует из публикации на портале News.ru.
Рисунок в "шапке" статьи: нейрогенерация
Реклама
самые читаемые
новости
Уличная часть "Острова Мечты" открылась в Москве
Москвичам рассказали, где можно научиться оказанию первой помощи
Очередная группа контрактников отправилась из Москвы для прохождения военной службы
Волна аномального тепла из Европы может докатиться до Москвы
Какие музеи Москвы в 2021 году пошли по пути новых форматов, цифровизации, VR, AR и заработали международные награды
читайте также
В России утвердили праздничные и выходные дни на 2027 год
Правительство утвердило праздничные и выходные дни в 2027 году.Жизнь по подсказке алгоритма: как москвичу не потеряться в эпоху нейросетей
Искусственный интеллект уже управляет столичной инфраструктурой и экономит москвичам до 10 рабочих часов в неделю. Однако эксперты предупреждают: безопасно использовать ИИ мы сможем только тогда, когда откажемся от поиска души в строчках кода и сохраним за человеком жесткую монополию на принятие решений. Читайте в материале рубрики "Как жить в Москве" сетевого издания "Московский часовой", как использовать отечественные сервисы для работы и учебы, защититься от выгорания, остаться востребованным на рынке труда и почему ИИ не заменит человека, но человек, использующий ИИ, обязательно заменит того, кто им пользоваться так и не научился.Бизнес в МКД — есть ли ограничения? Права жильцов против коммерческих интересов
Сетевое издание "Московский часовой" подготовило подробный разбор правовых изменений в рамках постоянной рубрики "Как жить в Москве". В центре внимания находится новый законопроект депутата Светланы Разворотневой, который предлагает обязать владельцев хостелов, квестов и складов получать официальное согласие общего собрания собственников перед открытием бизнеса в нежилых помещениях многоквартирных домов. Материал детально описывает не только грядущую парламентскую реформу, но и содержит пошаговый чек-лист с практическими рекомендациями для жильцов, столкнувшихся с проблемой шумных коммерческих организаций уже сегодня.Реклама